

دراهم: تابع واستثمر ونم دراهمك
Drahim
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
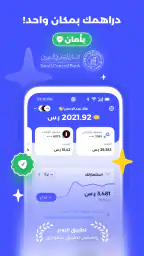
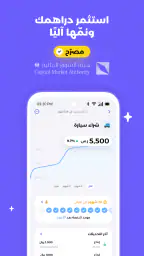
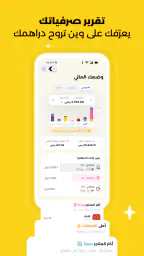
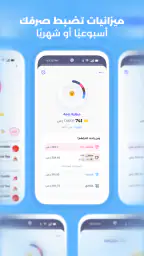
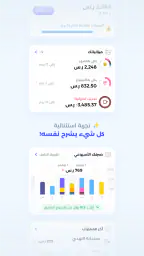
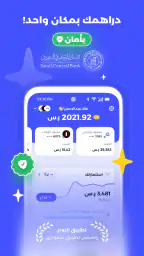
دراهم: تابع واستثمر ونم دراهمك Voor- en nadelen
Voordelen
- Overzichtelijke interface voor het volgen van inkomsten en uitgaven.
- Helpt gebruikers bewuster met hun persoonlijke financiën om te gaan.
- Handige meldingen kunnen ondersteunen bij tijdige betalingen.
- Geschikt voor gebruikers die hun financiële doelen willen bijhouden.
- Financiële informatie is overal op de smartphone snel toegankelijk.
Nadelen
- Niet alle functies zijn mogelijk zonder registratie of account.
- De kwaliteit van financiële adviezen kan per gebruiker verschillen.
- Gevoelige geldinformatie vereist extra aandacht voor privacy en beveiliging.
- Sommige onderdelen kunnen minder duidelijk zijn voor beginnende beleggers.
- Beschikbaarheid van functies kan afhangen van land of lokale regelgeving.
 Analyse door All-app
Ik kijk bij een financiële app niet alleen naar de eerste indruk. Een overzicht van je geld kan op dag één prettig voelen, maar de echte vraag is of je na een paar weken nog steeds terugkomt en er iets aan hebt. دراهم probeert twee dingen bij elkaar te brengen: je uitgaven volgen en je geld op een voorzichtige manier laten groeien. Dat maakt de app interessant voor mensen die hun financiële gewoonten willen verbeteren zonder meteen met ingewikkelde beleggingssoftware te beginnen.
Mijn eerste indruk is tegelijk positief en voorzichtig. De app voelt als een hulpmiddel voor dagelijkse financiële aandacht, niet als een volledige vervanging van je bankapp, boekhouder of gespecialiseerde broker. Dat onderscheid is belangrijk. Wie een snelle manier zoekt om bewuster naar uitgaven en investeringen te kijken, kan hier waarde vinden. Wie diepgaande analyses, uitgebreide rapportages of volledige controle over iedere beleggingskeuze verwacht, zal waarschijnlijk sneller tegen grenzen aanlopen.
Van eerste week naar gewoonte
De eerste week draait vooral om ontdekken hoe دراهم: تابع واستثمر ونم دراهمك in je dagelijkse routine past. De combinatie van budgetbewustzijn en investeren spreekt meteen aan, omdat veel financiële apps slechts één kant behandelen. Een pure uitgavenapp helpt je zien waar je geld blijft, terwijl een beleggingsapp meestal begint bij rendement, risico en portefeuillekeuzes. Deze app probeert de twee onderwerpen naast elkaar te zetten.
Dat is vooral nuttig wanneer je nog geen vaste financiële routine hebt. Ik zou de app niet openen met het idee dat hij al je geldzaken automatisch oplost. De meerwaarde ontstaat pas wanneer je regelmatig kijkt, patronen herkent en daarna kleine beslissingen neemt. Bijvoorbeeld: je merkt dat losse aankopen zich opstapelen en gebruikt dat inzicht om een vast bedrag vrij te houden voor een doel. Zo wordt de app geen passief dashboard, maar een aanleiding om anders met geld om te gaan.
De Arabische naam en korte winkelomschrijving maken duidelijk dat de app zich op een Arabischtalig publiek richt. Voor Nederlandstalige gebruikers kan dat een praktisch aandachtspunt zijn. Zelfs wanneer de werking begrijpelijk blijft, kunnen menu’s, uitleg of financiële termen minder vanzelfsprekend aanvoelen als je geen Arabisch leest. Ik zou daarom vóór intensief gebruik controleren of de interface voor jou voldoende duidelijk is. Bij financiële informatie is taal geen klein detail: een onbegrepen term kan tot een verkeerde interpretatie leiden.
De app is gratis te installeren en valt onder de categorie financiën. Drahim is de ontwikkelaar achter het product. Met meer dan honderdduizend installaties heeft de app inmiddels een gebruikersbasis die verder gaat dan een experimenteel project, maar dat zegt op zichzelf nog niets over de kwaliteit van iedere functie. Ik let daarom liever op de vraag of de dagelijkse werkwijze helder blijft en of de app mij helpt om consequenter te handelen.
Een realistisch gebruiksscenario is iemand die aan het einde van de maand steeds verbaasd is over het resterende saldo. In plaats van alleen naar de bankrekening te kijken, kan die gebruiker in دراهم teruggaan naar de uitgaven en tegelijk nadenken over wat er met een klein overschot gebeurt. De kracht zit dan niet in één spectaculaire actie, maar in het verbinden van twee vragen: waar ging mijn geld naartoe en welk deel wil ik bewust laten groeien?
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Wat je in de eerste week verstandig aanpakt
Ik zou de eerste dagen niet gebruiken om meteen grote financiële beslissingen te nemen. Begin met het begrijpen van de indeling en noteer welke informatie voor jou echt bruikbaar is. Kijk vooral of je na een paar sessies sneller ziet welke uitgaven terugkeren, welke keuzes incidenteel zijn en welke bedragen je eigenlijk niet had gepland.
Een handige aanpak is om één concreet doel te kiezen. Dat kan een buffer zijn, een geplande aankoop of simpelweg meer rust aan het einde van de maand. Zonder doel verandert een financieel overzicht snel in een verzameling cijfers waar je af en toe doorheen bladert. Met een doel kun je beter beoordelen of de app je gedrag werkelijk ondersteunt.
Een tweede nuttige gewoonte is om investeringen niet los te bekijken van je gewone uitgaven. Een bedrag dat je vandaag investeert, is niet automatisch een bedrag dat je later zonder gevolgen kunt missen. Door eerst je terugkerende kosten te begrijpen, voorkom je dat de beleggingskant aantrekkelijker lijkt dan je financiële basis toelaat. Dat is geen spectaculaire functie, maar wel een volwassen manier om de app te gebruiken.
De waarde na een maand gebruik
Na de eerste nieuwsgierigheid wordt de kwaliteit van een financiële app bepaald door herhaling. Ik wil niet alleen een mooi overzicht zien; ik wil dat het mij sneller helpt beslissen. دراهم heeft op lange termijn vooral kans van slagen wanneer je hem koppelt aan vaste momenten, bijvoorbeeld na een inkomstenstorting of vóór het betalen van maandelijkse rekeningen.
De maandelijkse waarde zit dan in vergelijking. Niet in de vorm van eindeloos turen naar cijfers, maar in het herkennen van afwijkingen. Was deze maand duurder door een eenmalige gebeurtenis, of sluipt er een nieuw patroon in? Geef ik structureel meer uit aan dezelfde soort aankopen? Houd ik werkelijk geld over om te investeren, of maak ik mezelf dat alleen wijs? Zulke vragen maken de app nuttiger dan een vluchtige blik op een totaalbedrag.
De combinatie met investeren kan een extra laag geven aan die routine. Uitgaven bijhouden blijft vaak defensief: je probeert te voorkomen dat geld verdwijnt. Investeren voelt actiever, maar brengt ook meer verantwoordelijkheid mee. De app kan daardoor helpen om sparen en investeren als onderdeel van één plan te zien. Toch zou ik algemene begeleiding nooit verwarren met persoonlijk financieel advies. Bij grote bedragen, complexe producten of twijfel over risico is een gespecialiseerde dienst verstandiger.
De huidige versie is 2.142.0 en de app werkt op Android vanaf versie 9. Dat maakt hem bereikbaar voor veel gebruikers met een niet al te oude telefoon. Voor iPhone-bezitters zou ik eerst nagaan of de gewenste versie daadwerkelijk beschikbaar is op hun platform, omdat de hier genoemde technische vereisten specifiek bij Android passen. Een app kan inhoudelijk goed zijn, maar onbruikbaar worden wanneer je op het verkeerde apparaat rekent.
De gratis instap verlaagt de drempel om de werkwijze uit te proberen. Tegelijk zijn er aankopen binnen de app die bij facturering via Google Play lopen, met bedragen van € 4,39 tot € 69,99. Ik zou daarom niet alleen naar de gratis download kijken, maar ook vooraf bepalen welke functies je werkelijk nodig hebt. Een financiële app hoort je geldgedrag duidelijker te maken, niet ongemerkt een nieuwe bron van terugkerende uitgaven te worden.
Waar de app sterker is dan gewone alternatieven
Een bankapp blijft meestal de beste plek voor actuele rekeninginformatie en transacties. Die app toont wat er daadwerkelijk is afgeschreven, terwijl دراهم meer waarde kan hebben als reflectielaag: wat betekenen die transacties voor je gewoonten en je plannen? Ik zie hem dus niet als vervanger, maar als aanvulling op je bankomgeving.
Vergeleken met een eenvoudige notitie of spreadsheet kan deze app aantrekkelijker zijn voor mensen die afhaken zodra ze zelf categorieën, formules en grafieken moeten bouwen. De winst is gemak en een lagere mentale drempel. Het nadeel is dat je minder vrijheid hebt om alles precies naar je eigen systeem in te richten. Als je al een goed werkende spreadsheet gebruikt en graag iedere berekening zelf bepaalt, kan overstappen juist extra werk opleveren.
Een gespecialiseerde beleggingsapp blijft meestal geschikter voor gebruikers die ordertypes, uitgebreide marktinformatie, portefeuillebalans of diepgaande risicometingen nodig hebben. دراهم past beter bij iemand die eerst overzicht en financiële discipline wil ontwikkelen. Dat is een wezenlijk verschil: de app lijkt mij sterker als begeleider van gewoonten dan als professioneel handelsinstrument.
Een niet voor de hand liggende manier om de app te gebruiken is als controlepunt vóór je een nieuwe vaste verplichting aangaat. Denk aan een abonnement, lening of terugkerende aankoop. Kijk niet alleen of het bedrag vandaag past, maar of je uitgavenpatroon genoeg ruimte laat wanneer een maand tegenvalt. Door die beslissing te verbinden aan je bestaande financiële overzicht, gebruik je de app preventief in plaats van pas nadat er een probleem is ontstaan.
De onderhoudslast bepaalt het echte nut
Iedere app voor uitgavenregistratie vraagt onderhoud, en daar ligt vaak het verschil tussen een blijvend hulpmiddel en een korte proef. Je moet bereid zijn om transacties, categorieën of financiële keuzes regelmatig te controleren. Hoeveel handwerk daarbij nodig is, bepaalt sterk of je na de eerste maand doorgaat. Als een overzicht veel correcties vraagt, kan de gewoonte snel vermoeiend worden.
Mijn advies is om een vast kort moment te kiezen in plaats van iedere dag te proberen alles perfect bij te houden. Een wekelijkse controle kan voldoende zijn voor iemand die vooral patronen wil zien. Wie zeer nauwkeurig budgetteert, zal vaker willen controleren. Het belangrijkste is dat je een ritme kiest dat je maandenlang kunt volhouden, niet een ideaal schema dat na een week instort.
Maak de app ook niet verantwoordelijk voor beslissingen die je zelf moet nemen. Een overzicht kan laten zien dat je uitgaven stijgen, maar het kiest niet automatisch welke waarde voor jou belangrijker is: gemak, sparen, familie, reizen of financiële zekerheid. De beste resultaten ontstaan wanneer je vooraf regels voor jezelf formuleert. Bijvoorbeeld dat je eerst vaste kosten bekijkt, daarna een buffer reserveert en pas dan naar investeren kijkt.
Een tweede onderhoudstip is om wijzigingen in je leven direct mee te nemen. Een nieuwe baan, verhuizing, gezinsuitbreiding of tijdelijke inkomensdaling maakt een oud plan minder betrouwbaar. Een financieel overzicht blijft alleen relevant wanneer je aannames kloppen. Wie de app maandenlang opent zonder de eigen situatie opnieuw te beoordelen, kan een netjes bijgehouden maar verouderd beeld krijgen.
Ook bij investeren is onderhoud meer dan controleren of een bedrag groeit. Je moet af en toe opnieuw nadenken over je horizon, je draagkracht voor verlies en de reden waarom je ooit begon. De verleiding is groot om vaak te kijken naar resultaten, maar voor veel gebruikers is minder reageren juist verstandiger dan voortdurend bijsturen. Gebruik de app daarom om je plan te toetsen, niet om iedere kleine beweging achterna te gaan.
Wanneer financiële motivatie omslaat in vermoeidheid
De grootste bron van vermoeidheid is waarschijnlijk niet de installatie, maar de verwachting dat je voortdurend beter moet presteren. Een app die uitgaven en groei naast elkaar zet, kan motiveren, maar ook druk geven. Een dure maand betekent niet automatisch dat je gefaald hebt; soms is er een noodzakelijke rekening of een tijdelijke verandering. Ik vind het belangrijk dat je de cijfers gebruikt om te leren, niet om jezelf dagelijks te veroordelen.
Een andere mogelijke irritatie ontstaat wanneer je vooral een eenvoudige begroting wilt, maar ook met investeringskeuzes wordt geconfronteerd. Niet iedereen wil beleggen. Sommige gebruikers zijn eerst bezig met schulden afbouwen, een noodbuffer opbouwen of overzicht krijgen over onregelmatige inkomsten. Voor hen kan de investeringskant afleiden van de dringendste prioriteit. In dat geval is een sobere budgetapp waarschijnlijk een betere keuze.
Ook de taal kan op termijn een praktische drempel blijven. De korte beschrijving in de winkel staat in het Arabisch, en de naam zelf is Arabisch. Voor de doelgroep kan dat juist vertrouwd zijn, maar voor anderen kan het betekenen dat financiële uitleg minder direct binnenkomt. Ik zou geen belangrijke transactie of investering uitvoeren op basis van een scherm dat je maar half begrijpt. Eerst helderheid, daarna actie.
De betaalstructuur verdient eveneens aandacht. Gratis beginnen is prettig, maar een bedrag binnen de app kan de grens vormen tussen vrijblijvend uitproberen en langdurig gebruik. Een abonnement of eenmalige aankoop is pas logisch als de app je aantoonbaar tijd bespaart of je helpt een gewoonte vol te houden. Als je alleen af en toe je saldo wilt bekijken, levert betalen mogelijk minder op dan een eenvoudige gratis methode.
Er is bovendien een verschil tussen financiële bewustwording en financieel resultaat. Een betere registratie garandeert geen hoger rendement en voorkomt niet automatisch onverwachte kosten. De app kan je helpen betere vragen te stellen, maar je inkomen, verplichtingen en keuzes blijven bepalend. Dat klinkt vanzelfsprekend, maar juist bij apps die uitgaven en investeren combineren, is het belangrijk om verwachtingen nuchter te houden.
Voor wie ik hem wel en niet zou aanraden
Ik zou دراهم aanraden aan iemand die een brug zoekt tussen dagelijks geldbeheer en een eerste, voorzichtige interesse in investeren. Vooral gebruikers die nu losse bankinformatie, notities en losse gedachten combineren, kunnen baat hebben bij één vaste plek voor hun financiële routine. Ook voor iemand die snel afhaakt bij ingewikkelde financiële software kan de bredere insteek aantrekkelijk zijn.
Ik zou hem minder snel aanraden aan een ervaren belegger die precieze markttools en uitgebreide portefeuillecontrole verwacht. Evenmin lijkt hij mij ideaal voor iemand die uitsluitend een simpele enveloppenmethode of een kale maandbegroting wil. Dan kunnen extra investeringsfuncties eerder ruis dan hulp zijn.
Gezinnen met meerdere rekeningen of gedeelde financiële verantwoordelijkheden moeten bovendien vooraf bedenken of de werkwijze bij hun situatie past. Een persoonlijk overzicht is niet automatisch geschikt voor gezamenlijke planning. Wanneer meerdere mensen inkomsten en uitgaven beheren, is duidelijke afstemming belangrijker dan het hebben van nog een extra dashboard.
Voor jongeren kan de lage leeftijdsclassificatie van PEGI 3 de app toegankelijk maken, maar toegankelijkheid betekent niet dat iedere financiële beslissing eenvoudig is. Ik zou jonge gebruikers altijd aanraden om investeringen en betaalde onderdelen met een ouder of andere verantwoordelijke volwassene te bespreken. De app kan een leerhulpmiddel zijn, maar niet de enige bron voor financiële keuzes.
Mijn oordeel over blijvende waarde
Na de eerste aantrekkingskracht blijft mijn oordeel gematigd positief. دراهم heeft een duidelijke reden om op je telefoon te staan wanneer je uitgaven wilt volgen en tegelijk bewuster wilt nadenken over investeren. De combinatie is relevanter dan een losse slogan, omdat veel mensen wel willen groeien met hun geld maar eerst moeten begrijpen waar hun geld maandelijks naartoe gaat.
De blijvende waarde hangt echter bijna volledig af van je routine. Wie de app één keer installeert en daarna wacht op automatische verbetering, zal waarschijnlijk teleurgesteld raken. Wie een vast controlemoment kiest, doelen formuleert en investeringen niet losmaakt van de eigen financiële basis, kan er langer profijt van hebben. De app verdient ruimte op je telefoon als hij je gedrag verandert, niet alleen als hij informatie toont.
De gratis toegang maakt testen eenvoudig, terwijl de mogelijke aankopen betekenen dat je bewust moet blijven over de kosten. De Android-ondersteuning vanaf versie 9 is praktisch voor veel toestellen, en de ontwikkeling door Drahim plus de aanwezigheid van meer dan honderdduizend installaties geven voldoende aanleiding om hem serieus te bekijken. Toch zou ik de keuze niet baseren op bereik of versie alleen, maar op taal, onderhoud en de vraag of je werkelijk een combinatie van uitgavenbeheer en investeren nodig hebt.
Mijn eindadvies is daarom eenvoudig: probeer hem met een klein, concreet doel en geef jezelf enkele weken om te beoordelen of je beslissingen er beter van worden. Blijf je alleen door schermen bladeren zonder iets aan te passen, kies dan liever een eenvoudiger alternatief. Kom je juist sneller tot rust, herken je patronen en houd je je financiële plan beter vol, dan kan دراهم een nuttige vaste gewoonte worden in plaats van een app die na de eerste nieuwsgierigheid verdwijnt.
Veelgestelde vragen
Wat is دراهم: تابع واستثمر ونم دراهمك precies?
دراهم: تابع واستثمر ونم دراهمك is een financiële app die gebruikers helpt om hun geld, uitgaven en mogelijke investeringen beter te volgen. De app lijkt vooral gericht op mensen die meer overzicht willen krijgen over hun financiële situatie en op een eenvoudige manier financiële informatie willen bekijken. Controleer vóór gebruik welke functies in jouw land beschikbaar zijn en of de aangeboden informatie officieel financieel advies vervangt.
Is دراهم: تابع واستثمر ونم دراهمك geschikt voor beginners?
De app kan interessant zijn voor beginners dankzij de nadruk op overzicht, opvolging en eenvoudige financiële informatie. Toch is enige basiskennis over sparen, risico en investeren aanbevolen. Niet elke investering is geschikt voor iedere gebruiker en resultaten zijn nooit gegarandeerd. Gebruik de toepassing daarom vooral als hulpmiddel om informatie te verzamelen en neem belangrijke financiële beslissingen pas na eigen onderzoek of professioneel advies.
Kan ik via دراهم: تابع واستثمر ونم دراهمك echt investeren?
Of je rechtstreeks via دراهم: تابع واستثمر ونم دراهمك kunt investeren, hangt af van de versie, de aanbieder en de regelgeving in jouw regio. Sommige financiële apps tonen uitsluitend marktinformatie en portefeuilleoverzichten, terwijl andere koppelingen met handels- of beleggingsdiensten aanbieden. Lees de voorwaarden zorgvuldig en controleer kosten, vergunningen, opnamevoorwaarden en eventuele risico’s voordat je geld stort of een transactie uitvoert.
Zijn mijn persoonlijke en financiële gegevens veilig in de app?
Bij een financiële toepassing is gegevensbeveiliging een belangrijk aandachtspunt. Controleer daarom vóór registratie het privacybeleid, de gevraagde toestemmingen en de manier waarop gegevens worden opgeslagen of gedeeld. Gebruik een sterk, uniek wachtwoord en activeer tweestapsverificatie als die optie beschikbaar is. Deel nooit pincodes, verificatiecodes of bankgegevens via onofficiële berichten, zelfs wanneer iemand zich als klantenservice voordoet.
Zijn er kosten verbonden aan het gebruik van دراهم: تابع واستثمر ونم دراهمك?
De kosten kunnen verschillen per functie, abonnement, land en gekoppelde financiële dienst. Een app kan gratis te downloaden zijn, maar toch kosten aanrekenen voor premiumfuncties, transacties, valutawissels, beheer of opnames. Controleer daarom de actuele prijslijst in de officiële downloadwinkel en binnen de app. Let ook op automatische verlenging van abonnementen en lees de annuleringsvoorwaarden voordat je een betaling bevestigt.


